금리·대출·부동산을 내 돈의 관점에서 해설합니다
-
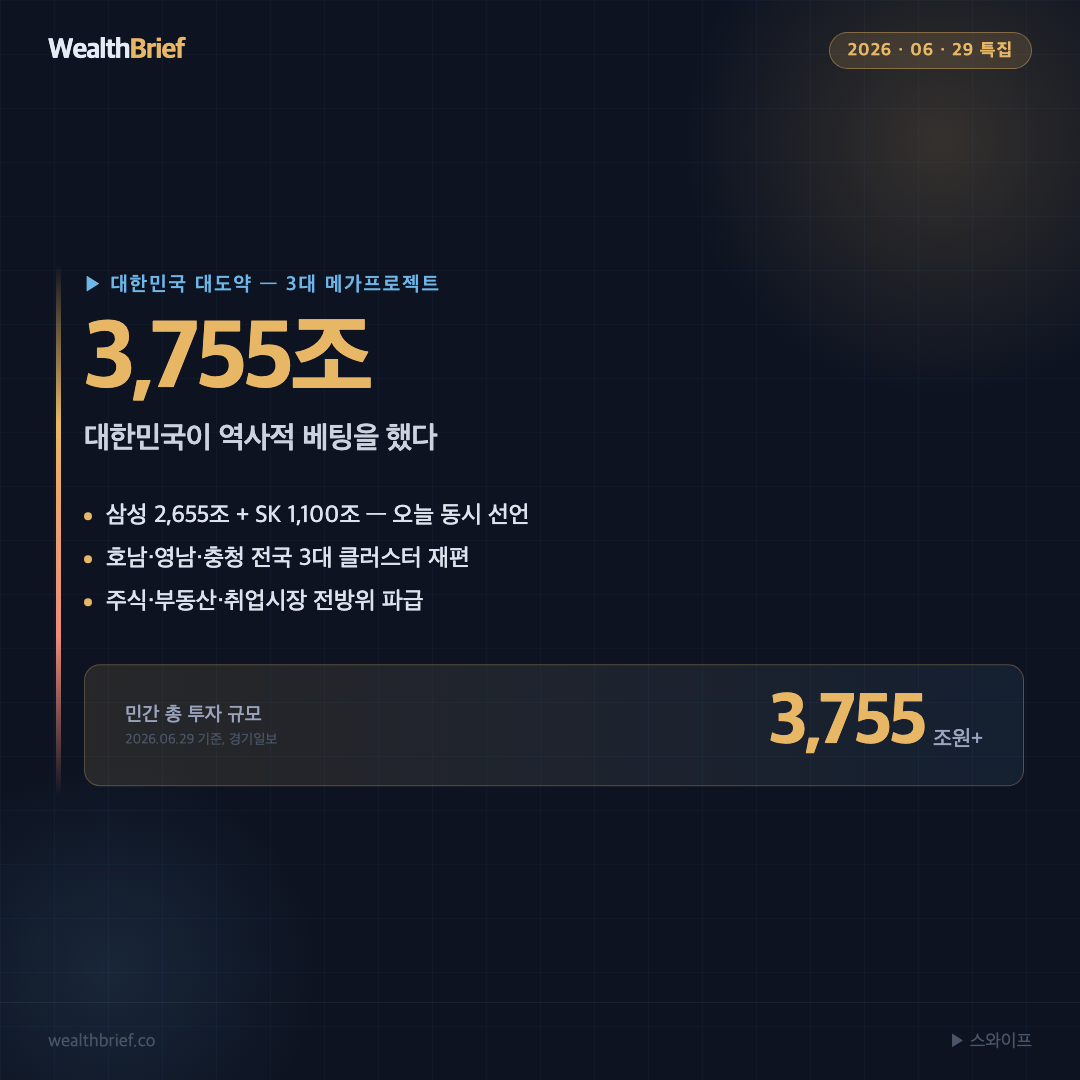
대한민국 대도약 3대 메가프로젝트 총정리 — 3,755조의 미래 설계도
2026년 6월 29일, 청와대 영빈관에서 역사가 시작됐다 오후 2시. 청와대 영빈관 단상에 이재명 대통령이 섰다. 맞은편 자리에는 삼성전자 이재용 회장과 SK그룹 최태원 회장이 나란히 앉아 있었다. 김정관 산업통상자원부 장관과 배경훈 부총리 겸 과학기술정보통신부 장관이 차례로 단상에 올라 숫자를 쏟아냈다.[1] 그 숫자가 범상치 않았다. 민간 투자 합산 3,755조 원 이상. 대한민국 2025년 GDP(약 2,300조 원)의 1.6배를…
-
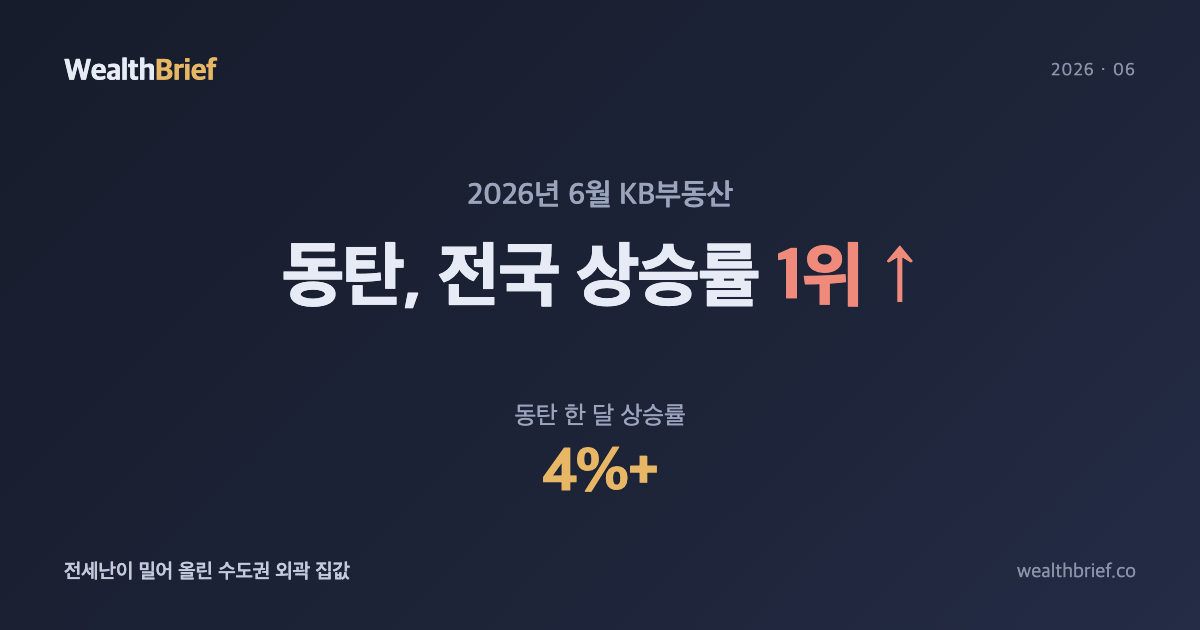
동탄이 전국 1위? 전세난이 밀어 올린 수도권 외곽 집값
강남이 아니었다 — 동탄이 전국 아파트 상승률 1위를 찍었다 2026년 6월 넷째 주, 부동산 시장에서 눈에 띄는 숫자 하나가 나왔다. KB부동산이 발표한 6월 주택가격 동향에 따르면, 한 달 상승률 기준 전국 1위는 강남도 서초도 아닌 동탄(화성시)이었다. 상승률은 4%를 넘겼다. 강남권이 늘 상위를 독점하던 구도가 흔들리고 있다는 신호다. 같은 보고서에서 서울 아파트값은 상승폭이 확대됐고, 전세 상승률은…
-
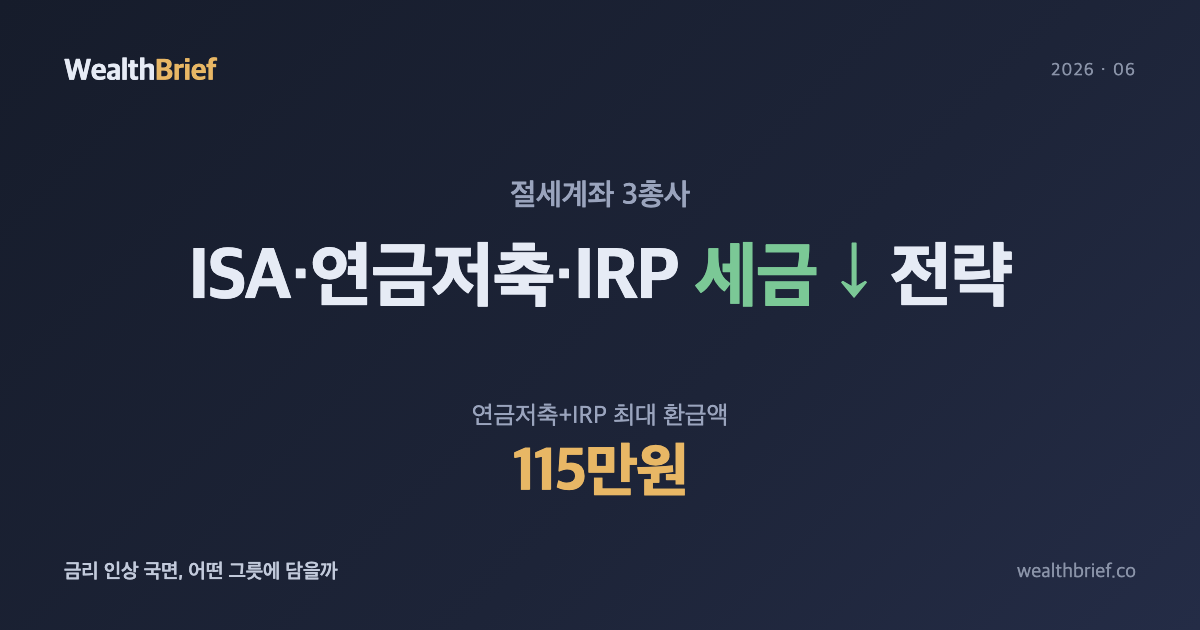
금리 인상 국면의 절세계좌 3총사: ISA·연금저축·IRP 지금 어떻게 써야 하나
코스피 9000·금리 인상 국면, 수익률보다 먼저 챙겨야 할 것 2026년 6월 현재, 코스피는 9000선을 돌파했고 한국은행은 금리 인상 가능성을 공식 문서에 담기 시작했다. 원·달러 환율은 2분기 평균 1,500원을 넘어서며 외환위기 이후 처음으로 이 수준에 안착했다(연합뉴스, 2026년 6월 28일 기준). 시장이 요동치는 이런 시점에 투자자들이 가장 먼저 점검해야 할 것은 ‘어디에 투자할까’가 아니라 ‘어떤 그릇에 담을까’다.…
-
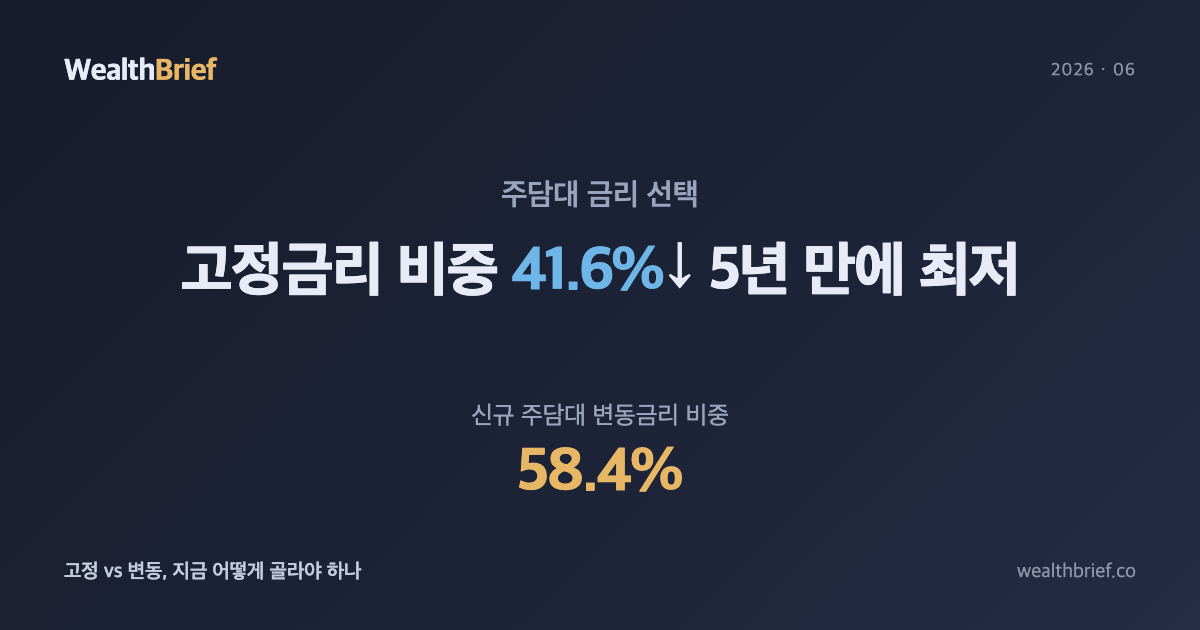
주담대 변동금리 58%·고정금리 5년 만에 최저: 지금 변동 괜찮을까
고정금리는 오르는데, 왜 다들 변동금리로 갈아타나 2026년 5월, 은행에서 새로 주택담보대출을 받은 사람 열 명 중 여섯 명이 변동금리를 택했다. 한국은행이 집계한 5월 신규 주담대 평균금리는 4.32%로 한 달 만에 반등했고, 고정금리 비중은 41.6%까지 내려앉았다. 연합인포맥스가 보도한 수치 기준으로 이는 약 59개월(약 5년) 만에 가장 낮은 고정금리 비중이다. 두 달 사이 고정금리 선택 비율이 19~20%p나…
-
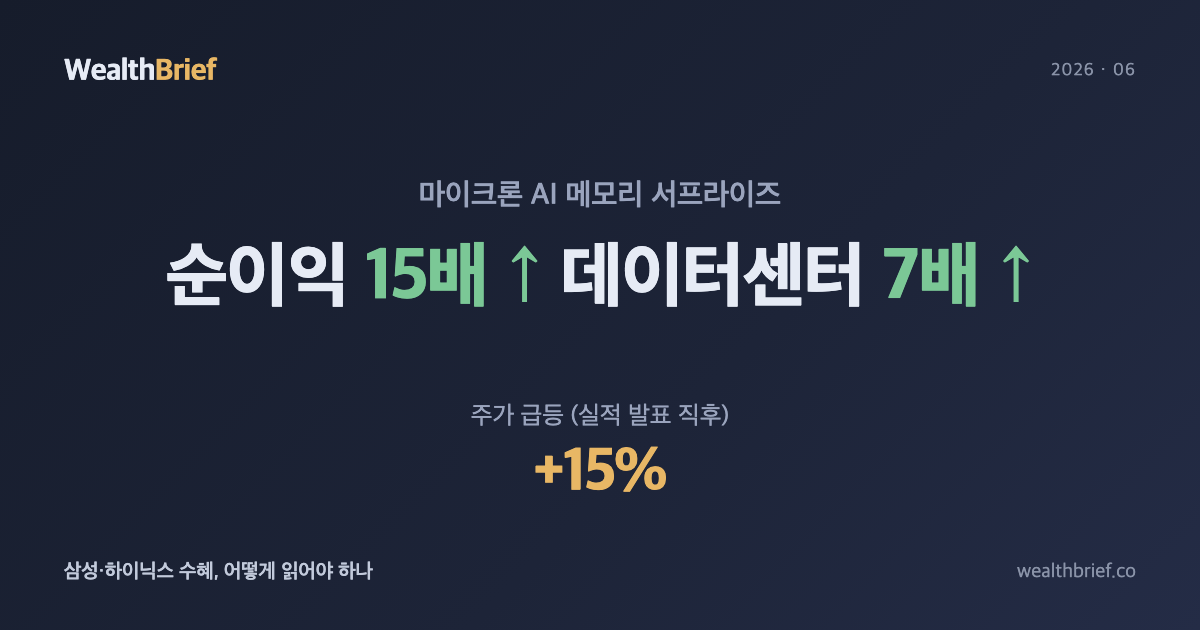
마이크론 15배 실적 서프라이즈 — 한국 반도체 수혜, 어떻게 읽어야 하나
마이크론이 순이익 15배 실적을 발표했다 — 어떻게 읽어야 하나 2026년 6월 24일(현지시간) 마이크론 테크놀로지(MU)가 FY2026 3분기 실적을 발표했다. 순이익이 전년 동기 대비 약 15배 급증했고(파이낸셜타임스, 2026년 6월 24일), 주당순이익(EPS)은 월가 예상치를 4.62달러 웃돌았다(Investing.com, 2026년 6월 24일). 그중 데이터센터용 메모리 매출이 전년 동기 대비 7배 이상 성장하며 성장을 주도했다(TradingKey, 2026년 6월 24일). 발표 직후 마이크론 주가는…
-
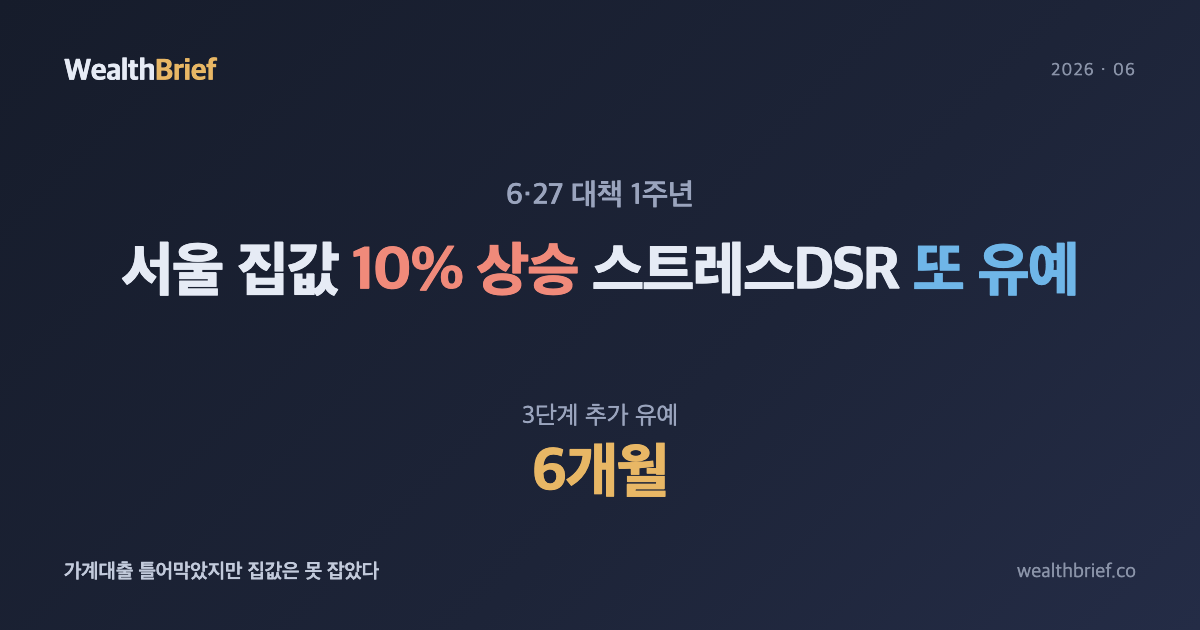
6·27 대책 1년, 가계대출·집값 성적표
딱 1년 전 오늘 나온 그 대책, 결과가 나왔다 2025년 6월 27일, 금융당국은 가계대출 급증을 틀어막겠다며 굵직한 규제 묶음을 내놨다. 주담대 한도 축소, 스트레스 DSR(총부채원리금상환비율에 미래 금리 상승분을 미리 반영해 대출 한도를 제한하는 방식) 단계적 확대, 은행권 대출 총량 관리 강화가 핵심이었다. 그로부터 딱 1년이 지난 오늘, 성적표가 나왔다. 결론부터 말하면—기대와 현실 사이에 꽤 큰…
-
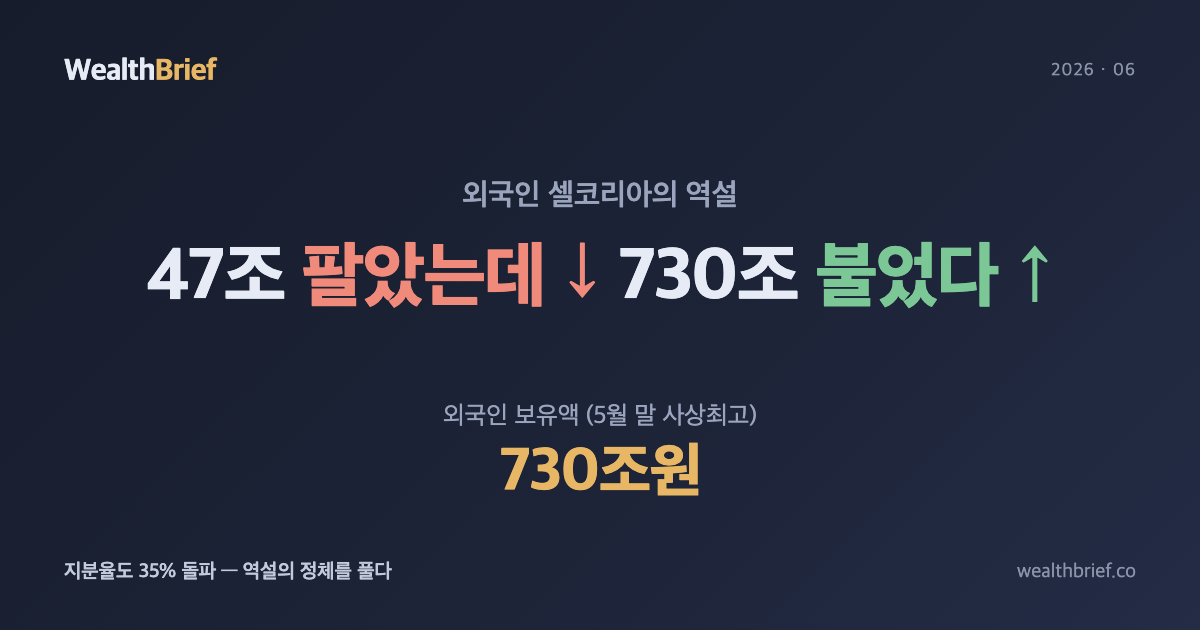
47조 팔고도 730조 — 외국인 ‘셀코리아의 역설’
47조를 팔고도 730조가 생겼다 숫자가 직관을 거스른다. 외국인은 지난 5월 한 달 동안 국내 주식을 47조원어치 팔았다. 역대 최대 규모의 월간 순매도다. 올해 1월부터 5월까지 5개월 연속으로 매도를 이어온 결과, 누적 순매도는 100조원을 넘어섰다(디지털투데이, 2026년 6월 26일). 그런데 5월 말 기준 외국인의 국내 주식 보유액은 730조원으로, 그 자체로 사상 최고치다. 지분율도 35%를 처음 돌파했다(연합뉴스, 2026년…
-
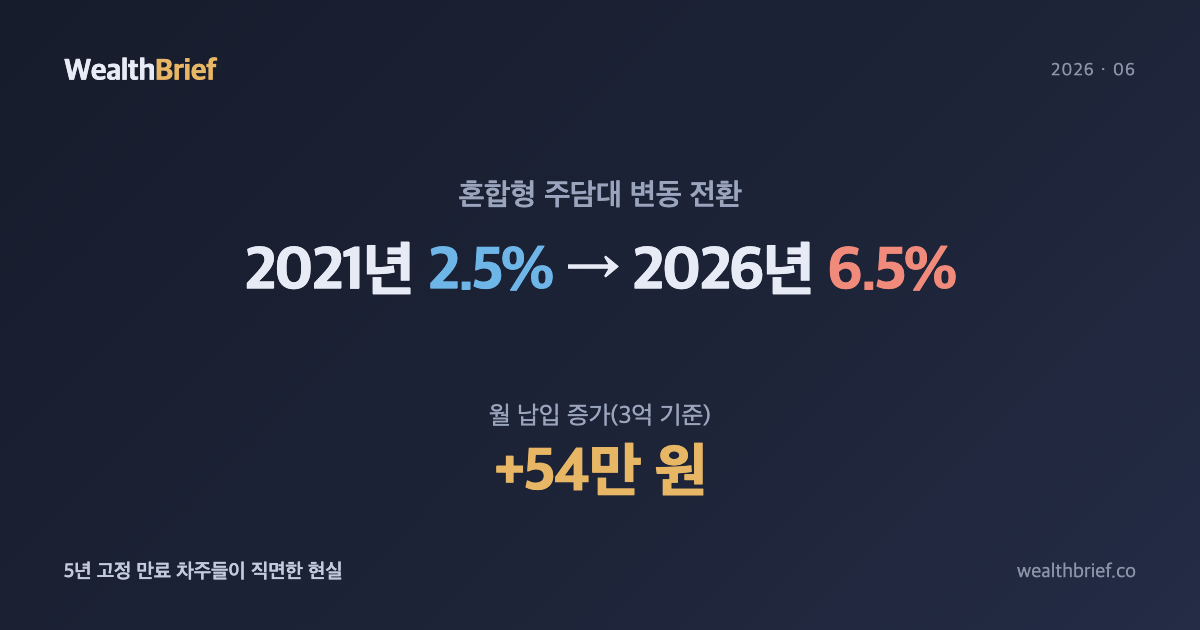
5년 고정 끝났다: 2021년 주담대 차주의 이자 폭탄 현실
2021년 ‘2%대 행운’이 2026년 ‘청구서’로 돌아왔다 2021년은 지금과 완전히 다른 세상이었다. 한국은행 기준금리가 0.5~1.0% 수준이던 시절, 시중은행 혼합형 주담대 금리는 연 2%대 초중반에서 3%대 초반을 오갔다. 그때 아파트를 구매한 ‘영끌족’들은 5년 고정 구간 동안 적게는 2%대, 많게도 3%대 중반에 대출 이자를 냈다. 그 5년이 이제 끝나간다. 2026년 6월 기준, 시중은행 주택담보대출 고정금리(혼합형·5년 고정)는 연 6~7%대를…
-
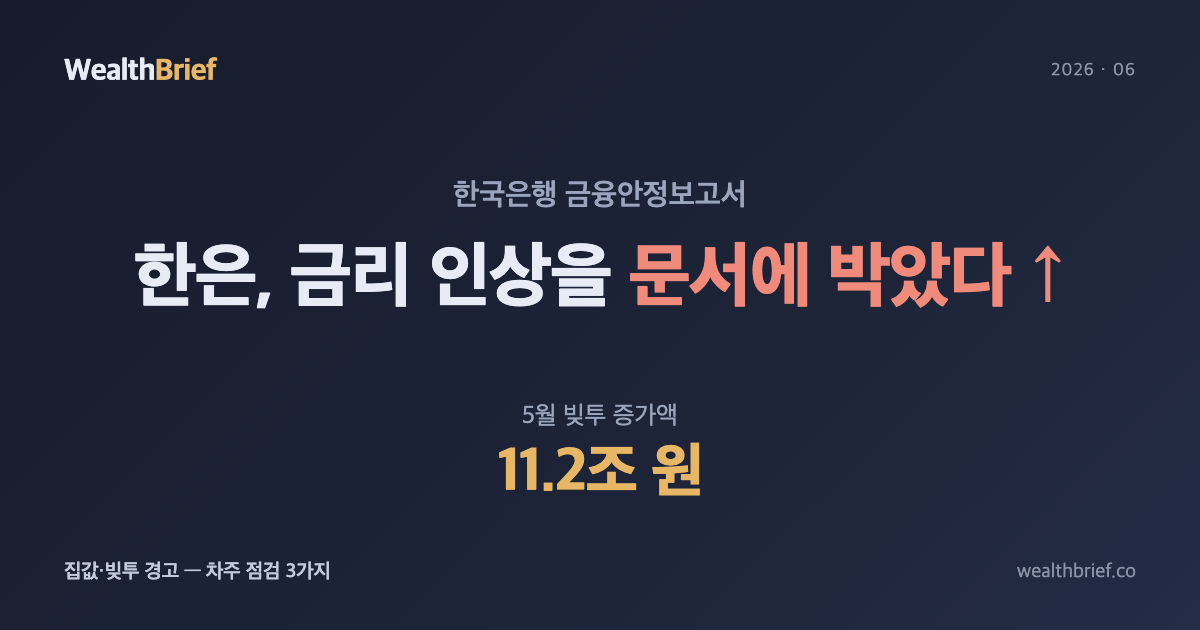
한은, 금리 인상을 문서에 박았다 — 빚투 11.2조·집값 재상승, 차주가 지금 확인할 3가지
한은이 “금리를 올리겠다”고 문서에 박았다 2026년 6월 24일, 한국은행이 상반기 금융안정보고서를 발표했다. 거기에 이런 문장이 들어 있었다. “금융불균형 누증을 억제하기 위해 적절한 시기에 기준금리 인상이 필요하다.” 정책 문서에 인상이라는 단어를 이렇게 명시적으로 박아 넣은 건 꽤 드문 일이다. 시장은 ‘카운트다운 시작’이라는 반응을 보였다. 보고서가 지적한 뇌관은 두 개다. 집값과 빚투(레버리지 투자). 5월 한 달에만 가계대출이…
-
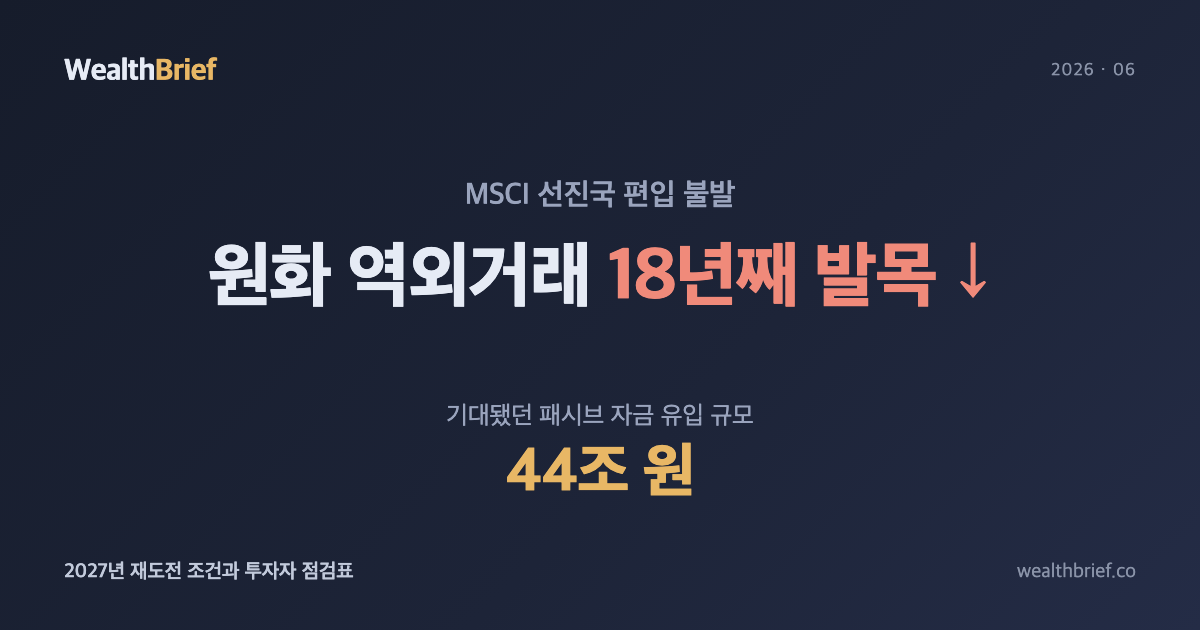
MSCI 선진국 지수 편입 불발 — 18년째 막힌 벽, 원인과 다음 시나리오
18년째 같은 이유, 같은 결과 2026년 6월 23일(현지시간), MSCI는 연례 시장 분류 검토 결과를 발표했다. 한국 증시는 이번에도 선진국 지수(Developed Market Index) 관찰대상국 등재에 실패했다. 연합뉴스 보도(2026.6.24)에 따르면 MSCI는 “외환시장 접근성이 여전히 미흡하다”고 명시했다. 코스피는 당일 외국인 4조 원 이상 매도세가 쏟아지며 약세로 마감했다(이코노미사이언스, 2026.6.24). 국내 증시가 이 지수를 목표로 달려온 것이 2008년 이후이니, 18년째…