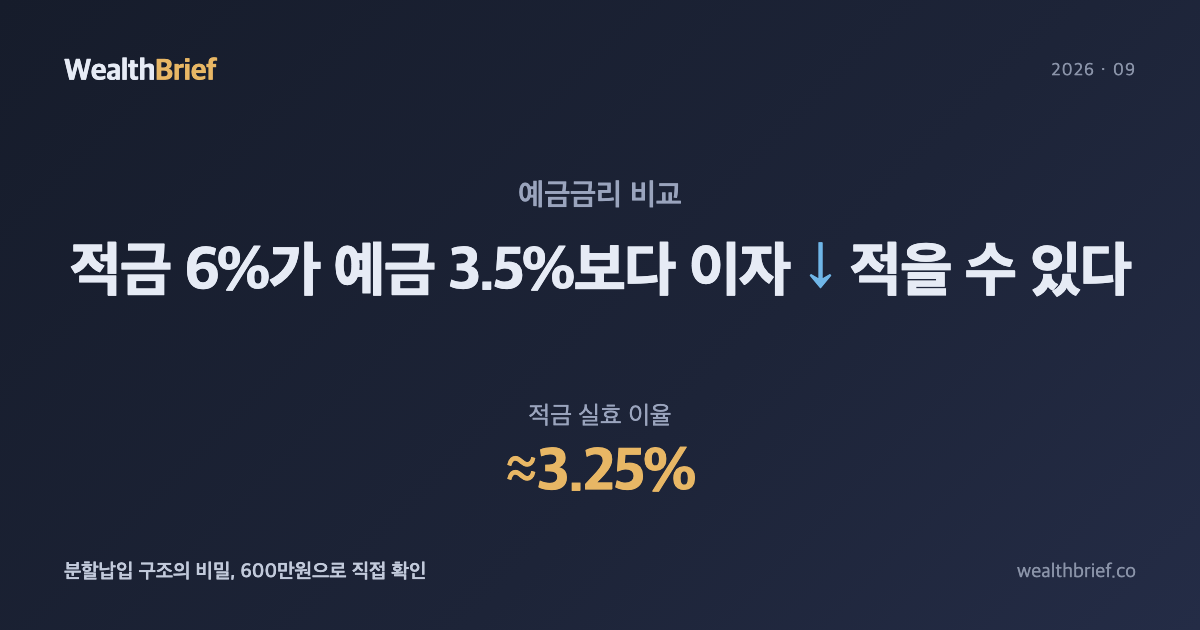
적금 금리가 예금의 두 배인데, 이자는 왜 비슷할까
은행 앱을 열어보면 이런 상황이 자주 펼쳐집니다. 정기예금 12개월 금리는 연 3.5%인데, 정기적금 금리는 연 6.0%에 달하는 특판 상품이 올라와 있습니다.
“두 배 넘게 높은데, 당연히 적금이 낫겠다.”
그런데 실제로 계산해보면 의외의 결과가 나옵니다. 두 상품의 세후 이자가 거의 같거나, 경우에 따라서는 예금이 더 많을 수도 있습니다. 이유는 적금의 납입 구조에 있습니다.
분할납입의 함정: 원금이 한 번에 들어가지 않는다
정기예금은 목돈을 한 번에 맡기는 상품입니다. 600만 원을 예치하면, 600만 원 전체가 12개월 내내 이자를 법니다.
정기적금은 다릅니다. 매달 50만 원씩 나눠 넣는 구조입니다. 첫 달에 넣은 50만 원은 12개월 치 이자를 받지만, 두 번째 달 50만 원은 11개월, 세 번째 달은 10개월… 마지막 달 50만 원은 고작 1개월 치 이자만 받고 만기를 맞습니다.
결국 전체 납입 기간 동안 평균적으로 원금의 절반 정도만 이자를 버는 기간에 들어가 있는 셈입니다. 이것이 적금 금리가 예금 금리보다 훨씬 높아 보이는 핵심 이유입니다.
실전 계산: 월 50만원 12개월, 진짜 이자는 얼마인가
상황 설정: 여유 자금 600만 원이 있습니다. A안은 정기예금(연 3.5%), B안은 정기적금(연 6.0%).
A안 — 정기예금 (연 3.5%, 12개월)
- 원금: 600만 원 (일시 예치)
- 세전 이자: 600만 원 × 3.5% = 210,000원
- 이자소득세 15.4% 차감: 210,000 × 0.154 ≒ 32,340원
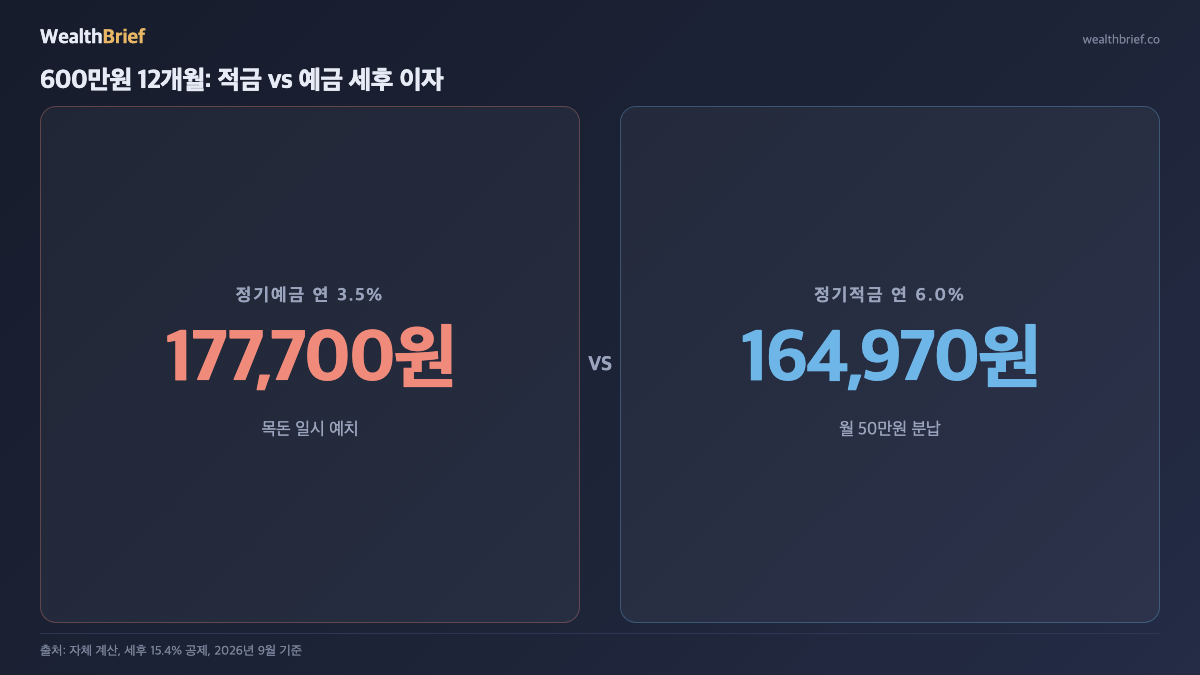
- 세후 수령 이자: 약 177,700원
B안 — 정기적금 (연 6.0%, 12개월, 월 50만원)
- 총 납입 원금: 600만 원
- 세전 이자: 50만 원 × 6% × (12+11+10+…+1) ÷ 12 = 50만 × 6% × 6.5 = 195,000원
- 이자소득세 15.4% 차감: 195,000 × 0.154 ≒ 30,030원
- 세후 수령 이자: 약 164,970원
금리는 적금이 1.7배 높지만, 세후 이자는 예금이 오히려 약 12,700원 더 많습니다. 적금의 실효 이율을 예금 기준으로 환산하면 약 3.25%에 그칩니다 (195,000 ÷ 600만 원).
한눈에 보기: 적금 vs 예금 구조 비교
| 항목 | 정기예금 (연 3.5%) | 정기적금 (연 6.0%) |
|---|---|---|
| 납입 방식 | 600만 원 일시 예치 | 월 50만 원 × 12회 |
| 이자가 붙는 기간 | 전액 12개월 | 평균 6.5개월 (월별 상이) |
| 세전 이자 | 210,000원 | 195,000원 |
| 세후 이자 (15.4% 세금) | 약 177,700원 | 약 164,970원 |
| 예금 기준 실효 이율 | 3.50% | 약 3.25% |
| 중도 해지 시 | 약정이율 미적용, 저금리 적용 | 경과월 이자만 지급 (불이익 동일) |
| 목돈 필요 여부 | 있어야 함 | 없어도 됨 |
| 적합 상황 | 여유 자금 보유자 | 월 저축 습관 형성·목돈 마련 |
※ 2026년 9월 기준, 이자소득세율 15.4%(소득세 14% + 지방소득세 1.4%). 실제 수령액은 납입일·원단위 절사 등에 따라 다소 차이 날 수 있습니다.
그렇다면 적금이 유리한 경우는 언제인가
적금이 “손해”라는 말이 아닙니다. 두 상품은 쓰임새가 다릅니다.
적금이 더 맞는 상황
- 목돈이 없어 매달 저축하며 목돈을 만들어가는 경우
- 예금 금리보다 훨씬 높은 특판 적금(연 7~8% 이상)에 가입할 수 있는 경우 — 실효 이율로 환산해도 예금보다 유리해집니다
- 소비 충동 억제가 목적인 경우 (해지 불이익이 오히려 장점)
2026년 9월 현재 주목할 만한 금리 수준 (한국금융신문 2026년 9월 3주 기준)
- 시중은행 정기예금 12개월 최고: 연 3.85% (경남은행 ‘The든든예금 시즌2’)
- 저축은행 정기적금 12개월 최고: 연 6.50% (애큐온저축은행 ‘처음만난적금’)
- 은행 특판 적금: 연 8.0% (하나카드·산림조합, 기간 한정)
연 8% 적금을 예금 환산 이율로 계산하면 약 4.33%입니다. 예금 3.85%보다 높으니 이 경우엔 적금이 진짜로 유리합니다. 핵심은 금리 숫자를 그대로 비교하지 말고, 예금 환산 이율로 바꿔보는 것입니다.
예금 환산 이율 직접 계산하는 법
공식은 간단합니다:
예금 환산 이율 = 적금 금리 × (n+1) ÷ (2n)
n = 납입 횟수 (12개월 적금이면 n=12)
- 12개월 적금, 연 6.0% → 6% × 13 ÷ 24 = 3.25%
- 12개월 적금, 연 8.0% → 8% × 13 ÷ 24 = 4.33%
- 12개월 적금, 연 6.5% → 6.5% × 13 ÷ 24 = 3.52%
이 계산 결과를 같은 기간 정기예금 금리와 비교하면 됩니다. 계산기 없이도 머릿속으로 “대략 절반 조금 넘는 금리”라고 감을 잡아두면 충분합니다.
3줄 요약
- 정기적금은 분할납입 구조 때문에 표시 금리의 약 절반만 실제로 작동한다. 연 6% 적금의 실효 이율은 예금 기준 약 3.25%에 불과하다.
- 목돈이 있다면 같은 기간 정기예금이 실수령 이자가 더 많을 수 있다. 연 7~8% 이상 고금리 특판 적금은 예외적으로 예금보다 유리하다.
- 상품을 비교할 땐 금리 숫자 대신 “예금 환산 이율(= 적금 금리 × (n+1) ÷ 2n)”로 따져보는 습관이 진짜 이자를 더 많이 받는 지름길이다.
이 글은 정보 제공 목적으로 작성되었으며, 특정 금융 상품의 투자·가입을 권유하지 않습니다. 금리·세율·상품 조건은 수시로 변경될 수 있으니 실제 가입 전 해당 금융기관 및 금융감독원 금융상품한눈에에서 최신 내용을 반드시 확인하세요.
답글 남기기