부동산·대출
-
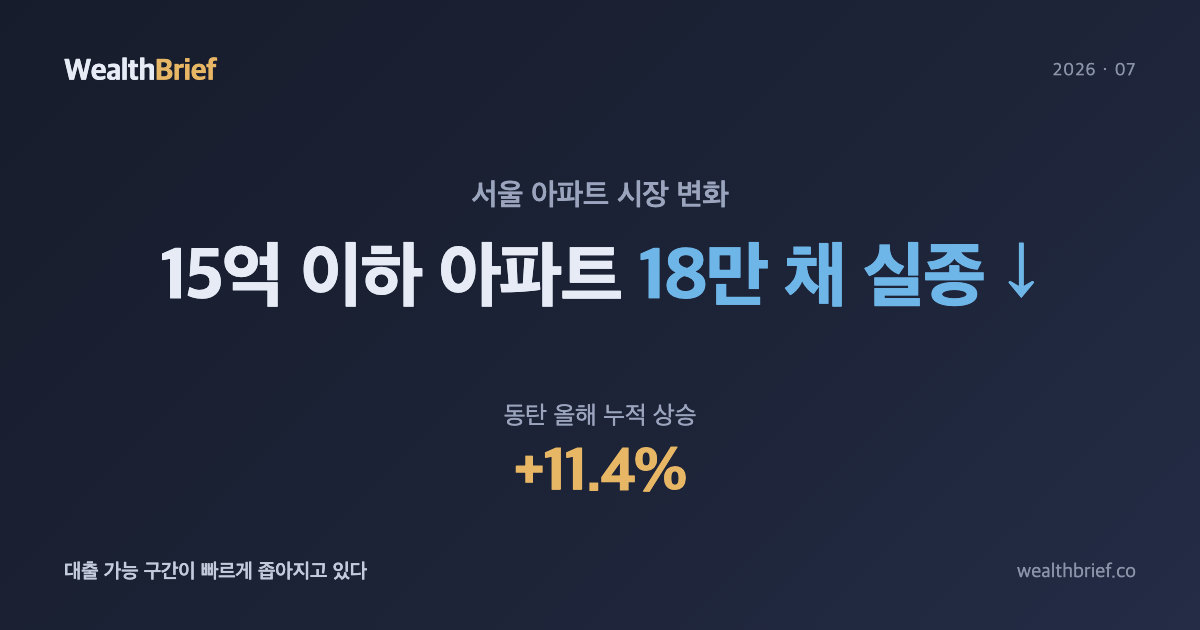
서울 아파트 15억 이하 18만 채 사라진 이유 — 대출 가능 구간의 실종
1년 새 18만 채가 줄었다 파이낸셜뉴스가 2026년 6월 30일 단독 보도한 수치가 좀 묵직하다. 서울 아파트 중 매매가 15억 원 이하 물량이 1년 사이 약 18만 가구 감소했고, 전체 아파트 중 이 가격대 비중이 9%포인트 줄었다는 내용이다. 6억 원 이하 단지가 온전히 남아 있는 자치구는 이제 도봉구 하나뿐이다(파이낸셜뉴스, 2026년 6월 22일). 단순히 ‘비싸졌다’는 얘기가 아니다.…
-
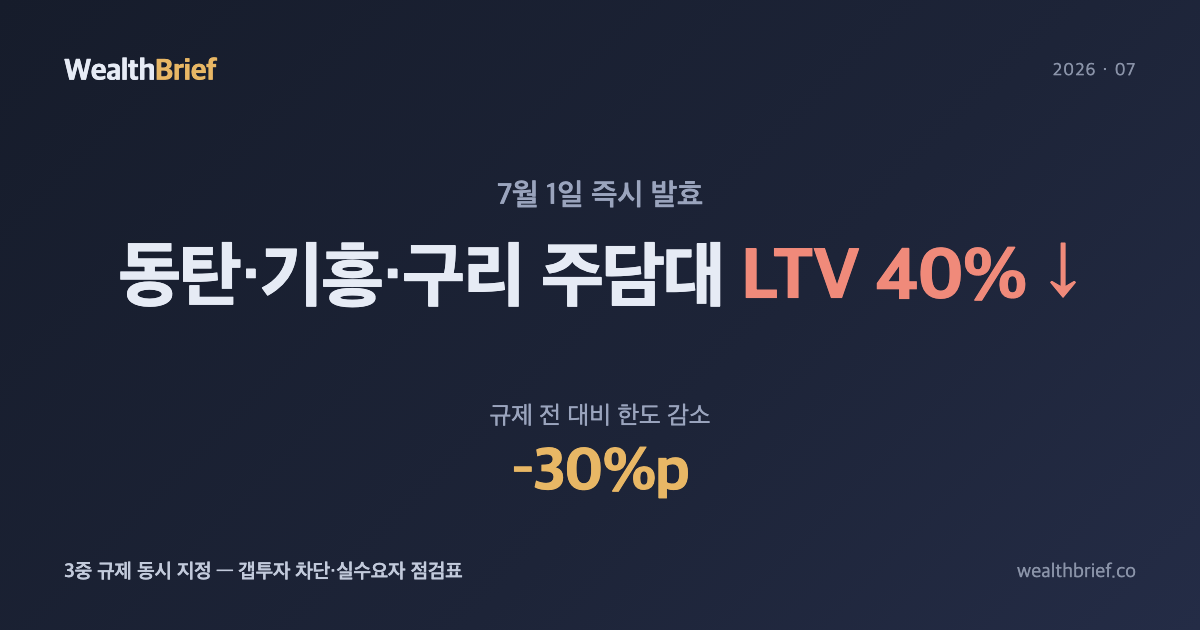
오늘부터 동탄·기흥·구리 LTV 40% — 3중 규제 핵심 정리
오늘 바뀐 것들 — 7월 1일 규제 발효 2026년 7월 1일 0시, 화성 동탄·용인 기흥·구리가 조정대상지역·투기과열지구·토지거래허가구역 ‘3중 규제’ 지역으로 동시 지정됐다. 이와 함께 주택담보대출 LTV(담보인정비율)가 즉각 70%에서 40%로 내려갔다(금융위원회, 2026년 6월 30일 발표). 수도권 외곽에 이 강도의 규제가 적용된 건 이례적이다. 강남·송파·마포에 적용되던 40% LTV가, 불과 1년 전만 해도 “아파트값이 얼마나 된다고” 소리 듣던 동탄2신도시와…
-
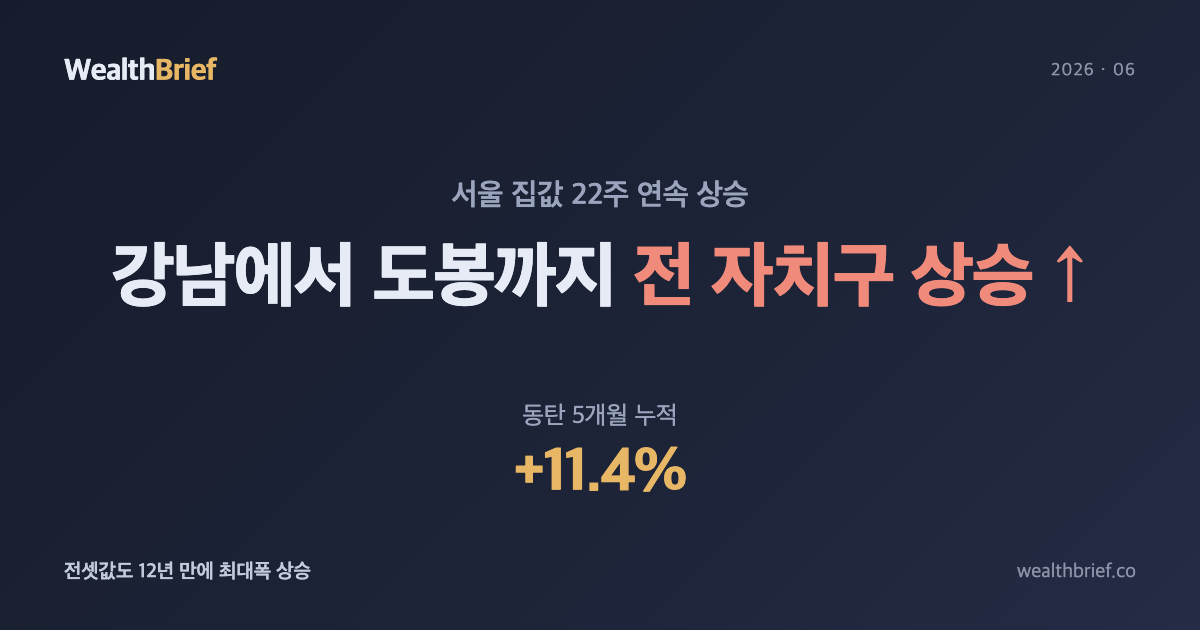
강남에서 도봉까지: 서울 전 자치구 집값 상승과 동탄 5개월 11% 급등
강남 전유물이던 집값 상승, 이제 도봉·구로까지 출처: 한국부동산원·KB부동산, 2026년 6월 4주차 기준 올해 초만 해도 서울 집값 상승은 강남3구와 마용성(마포·용산·성동) 이야기였다. 그런데 2026년 6월 4주 기준, 서울 25개 자치구 전체가 상승으로 돌아섰다. 도봉구 0.46%, 구로구 0.4%가 주간 상승률 상위권에 이름을 올렸고, 강남구는 오히려 0.35%로 그 뒤에 머물렀다. (출처: KB부동산·한국부동산원 주간 아파트 가격 동향, 2026년 6월…
-
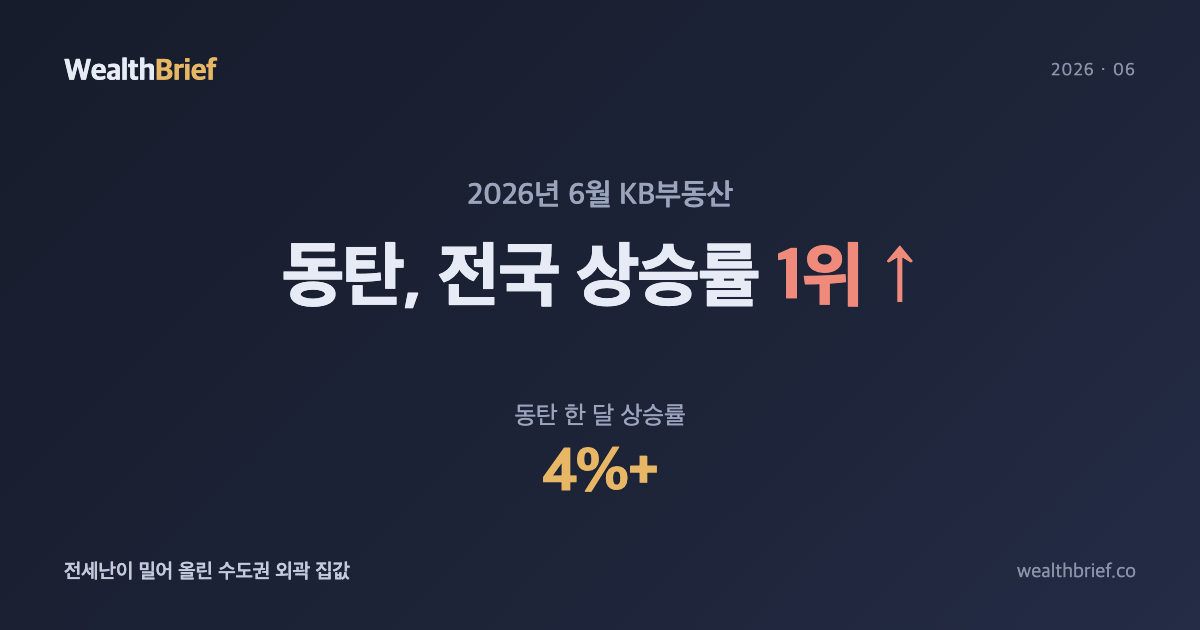
동탄이 전국 1위? 전세난이 밀어 올린 수도권 외곽 집값
강남이 아니었다 — 동탄이 전국 아파트 상승률 1위를 찍었다 2026년 6월 넷째 주, 부동산 시장에서 눈에 띄는 숫자 하나가 나왔다. KB부동산이 발표한 6월 주택가격 동향에 따르면, 한 달 상승률 기준 전국 1위는 강남도 서초도 아닌 동탄(화성시)이었다. 상승률은 4%를 넘겼다. 강남권이 늘 상위를 독점하던 구도가 흔들리고 있다는 신호다. 같은 보고서에서 서울 아파트값은 상승폭이 확대됐고, 전세 상승률은…
-
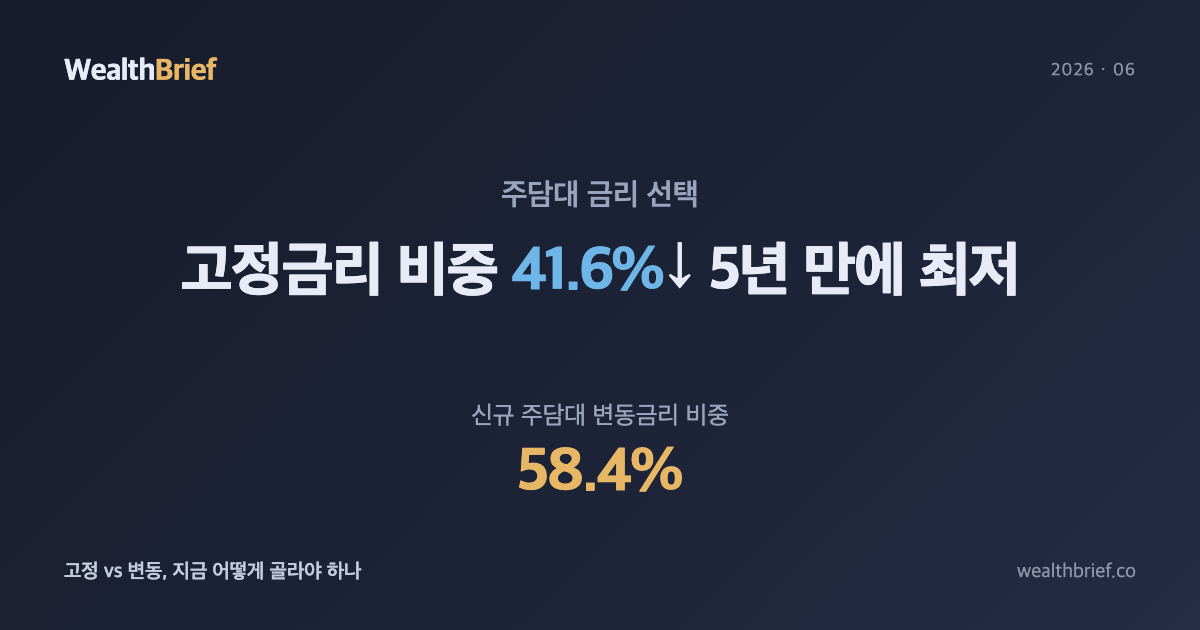
주담대 변동금리 58%·고정금리 5년 만에 최저: 지금 변동 괜찮을까
고정금리는 오르는데, 왜 다들 변동금리로 갈아타나 2026년 5월, 은행에서 새로 주택담보대출을 받은 사람 열 명 중 여섯 명이 변동금리를 택했다. 한국은행이 집계한 5월 신규 주담대 평균금리는 4.32%로 한 달 만에 반등했고, 고정금리 비중은 41.6%까지 내려앉았다. 연합인포맥스가 보도한 수치 기준으로 이는 약 59개월(약 5년) 만에 가장 낮은 고정금리 비중이다. 두 달 사이 고정금리 선택 비율이 19~20%p나…
-
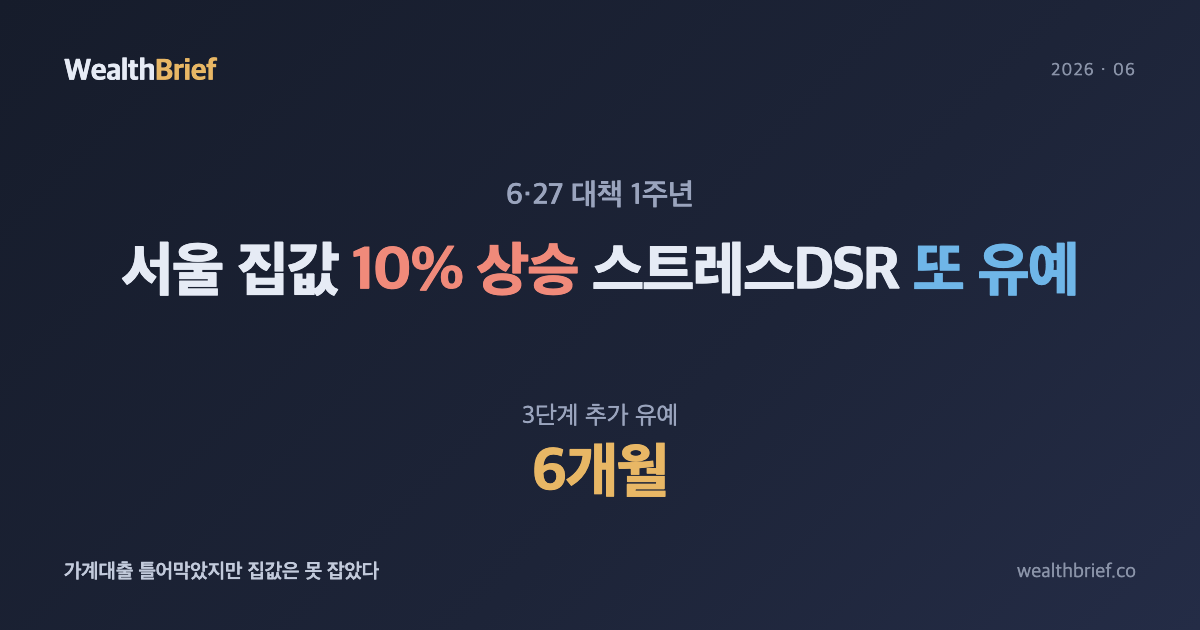
6·27 대책 1년, 가계대출·집값 성적표
딱 1년 전 오늘 나온 그 대책, 결과가 나왔다 2025년 6월 27일, 금융당국은 가계대출 급증을 틀어막겠다며 굵직한 규제 묶음을 내놨다. 주담대 한도 축소, 스트레스 DSR(총부채원리금상환비율에 미래 금리 상승분을 미리 반영해 대출 한도를 제한하는 방식) 단계적 확대, 은행권 대출 총량 관리 강화가 핵심이었다. 그로부터 딱 1년이 지난 오늘, 성적표가 나왔다. 결론부터 말하면—기대와 현실 사이에 꽤 큰…
-
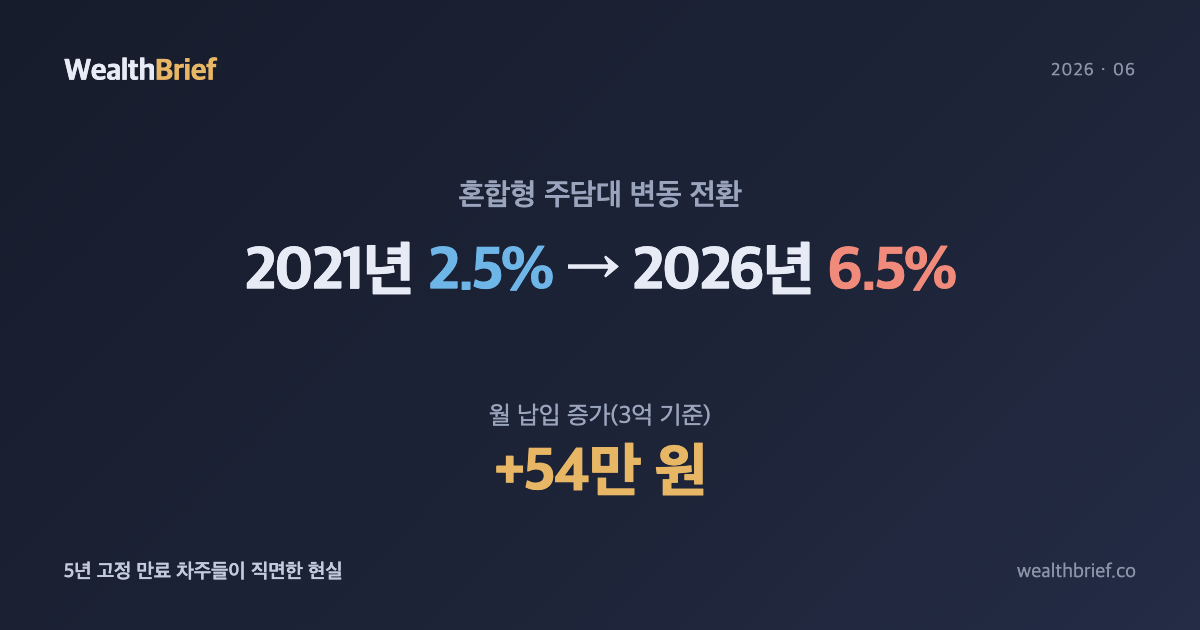
5년 고정 끝났다: 2021년 주담대 차주의 이자 폭탄 현실
2021년 ‘2%대 행운’이 2026년 ‘청구서’로 돌아왔다 2021년은 지금과 완전히 다른 세상이었다. 한국은행 기준금리가 0.5~1.0% 수준이던 시절, 시중은행 혼합형 주담대 금리는 연 2%대 초중반에서 3%대 초반을 오갔다. 그때 아파트를 구매한 ‘영끌족’들은 5년 고정 구간 동안 적게는 2%대, 많게도 3%대 중반에 대출 이자를 냈다. 그 5년이 이제 끝나간다. 2026년 6월 기준, 시중은행 주택담보대출 고정금리(혼합형·5년 고정)는 연 6~7%대를…
-
전세대출 규제 ‘3중 압박’ — 비거주 1주택자·DSR·보증비율, 내 대출은 어떻게 되나
전세대출이 어쩌다 ‘집값 상승 주범’이 됐나 2026년 6월, 정부가 전세대출을 정면으로 겨냥했다. 발단은 대통령의 발언이었다. 이재명 대통령은 6월 초 전세를 두고 “사실상 사금융”이라고 표현했고(조선비즈, 2026년 6월 9일), 여러 발언을 통해 전세대출을 집값 상승의 주요 원인 중 하나로 지목했다(마켓인 등, 2026년 6월 11일 보도). 대통령이 콕 집어 거론하자 금융당국의 손이 빨라졌다. 핵심은 이렇다. 세입자가 은행에서 전세보증금을…
-
대출 빙하기 — 하반기 대출 한파 속 실수요자의 자금 조달 전략
주담대 막히자 신용대출도 조인다 6월 셋째 주 은행 창구 분위기는 조용하다. 주택담보대출(주담대)은 이미 몇 달째 조여든 상태인데, 은행들이 이번엔 신용대출 한도까지 줄이기 시작했다. 2026년 6월 20일 크리스천데일리 보도에 따르면, 주담대 문이 닫히자 실수요자들이 신용대출로 우회하는 흐름을 감지한 은행들이 해당 창구도 잠그기 시작했다. 주담대와 신용대출, 두 출구가 동시에 좁아지고 있다. 숫자부터 짚는다. 2026년 6월 15일 은행연합회가…