부동산·대출
-
주담대 금리 7% 시대, 고정 vs 변동 어떻게 선택할까
지금 주담대 시장에서 무슨 일이 벌어지고 있나 2026년 7월 초 기준, 시중은행 주택담보대출(주담대) 금리가 연 7%를 넘어섰다. 복수의 언론 보도(mediawatch.kr·디지털데일리, 2026년 7월 6일 보도)에 따르면 일부 은행의 주담대 상단 금리는 이미 7%대 중반에 도달했고, “8% 초읽기”라는 표현이 나올 만큼 속도가 빠르다. 여기에 정책금융 상품인 보금자리론마저 연 5%대를 돌파했다(아시아투데이, 2026년 7월 7일). 보금자리론은 서민·실수요자를 위해 정부가…
-
청약 가점 계산법, 왜 내 점수가 생각보다 낮을까
청약 가점, 내 점수가 생각보다 낮은 이유가 있다 아파트 청약을 처음 신청해보고 “내 점수가 이것밖에 안 되나?” 하고 당황한 경험이 있을 것이다. 청약 가점은 총 84점 만점인데, 막상 계산해보면 30~40점에 머무는 경우가 많다. 문제는 “점수가 낮다”는 사실이 아니라, 어느 항목에서 왜 깎이는지 모른 채 청약을 넣는 것이다. 가점제(加點制)는 민영주택 일반공급 중 전용면적 85㎡ 이하 물량에…
-
주담대 갈아타기, 지금 하면 얼마나 아낄까
갈아타기 전에 먼저 물어야 할 것 주담대 금리가 7~8%를 오가는 지금, “다른 은행으로 갈아타면 얼마나 아낄 수 있을까”라는 질문이 머릿속을 떠나지 않는 분들이 많다. 실제로 2023년 5월 금융당국이 온라인 원스톱 대출 이동(대환대출) 플랫폼을 출시하면서 은행 간 이동이 훨씬 쉬워졌다. 하지만 뱅크샐러드, 카카오페이, 네이버파이낸셜 같은 앱에서 “이 은행으로 갈아타면 연 0.5%p 낮아진다”는 화면을 봐도 실제로 손에…
-
보금자리론 금리 5.2%, 주담대 8% 초읽기 — 지금 대출자가 확인할 것들
오늘부터 보금자리론 금리 오른다 2026년 7월 7일, 오늘부터다. 한국주택금융공사(HF)가 보금자리론 금리를 0.3%포인트 인상했다. 우대조건 없이 받으면 최고 5.2%까지 올라간다. 불과 몇 달 전만 해도 “정책대출이니까 그나마 낫다”는 말이 통했는데, 5%대가 일상이 된 셈이다. 시중은행 주택담보대출(주담대) 금리도 쉬지 않는다. 7월 초 기준, 일부 은행의 주담대 금리 상단이 이미 7%대 후반에 들어섰고, 업계 안팎에서는 ‘8% 돌파 초읽기’라는…
-
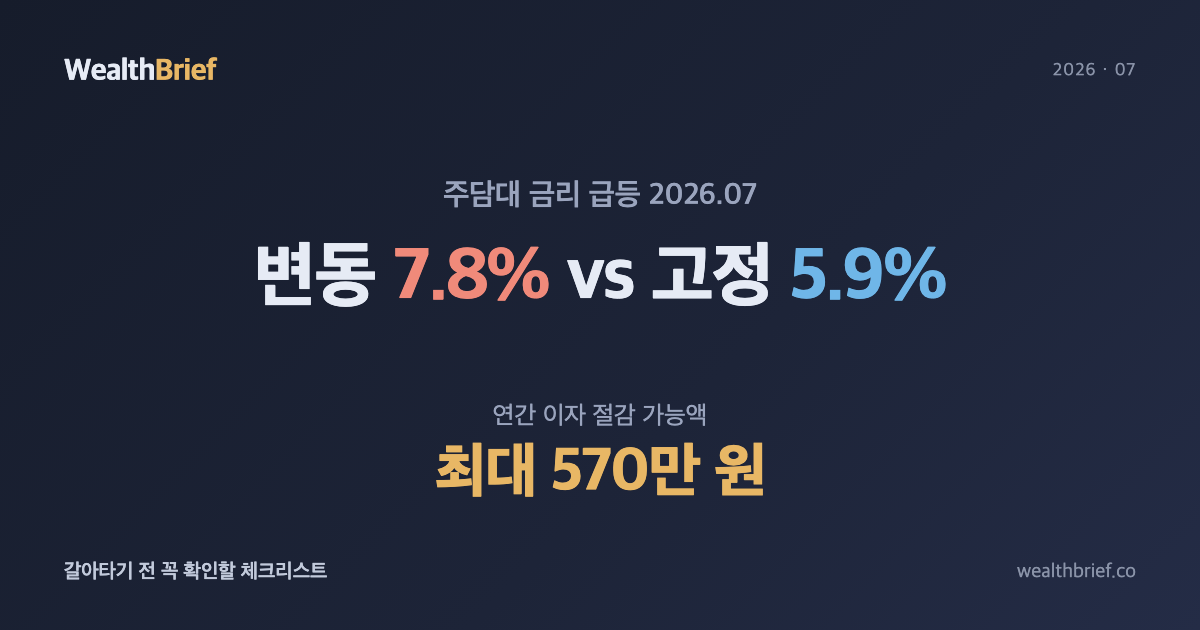
주담대 금리 8% 코앞, 지금 고정으로 갈아탈 때인가
지금 대출자들이 가장 많이 묻는 것 7월 들어 카카오뱅크, 국민, 신한 등 주요 은행의 주담대 변동금리가 7%대 후반까지 치솟았다. 일부 상품은 이미 8%를 넘어섰다는 보도가 잇따르고 있다. 보금자리론(주택금융공사)은 7월 금리를 전월 대비 0.3%p 올려 연 4.9~5.2%로 고시했다(주택금융공사, 2026년 7월 기준). 내 집 마련을 막 끝낸 사람도, 몇 년 전 변동금리로 갈아탔던 사람도 지금 같은 질문을…
-
주담대 8% 넘본다, 보험사도 문 닫았다 — 대출 이중 압박 해설
은행 문 막히자 보험사로, 보험사도 막혔다 2026년 7월 첫째 주, 주택담보대출(주담대) 시장에 이중 충격이 겹쳤다. 한편에서는 주담대 변동금리가 8%대를 넘볼 수준까지 올랐고, 다른 한편에서는 삼성화재 등 주요 보험사들이 잇따라 주담대 취급을 전면 중단했다. 금리도 뛰는데 빌릴 창구까지 줄어드는 상황, 지금 대출을 끼고 집을 산 사람에게는 체감이 묵직한 뉴스다. 주담대 금리, 8%가 머나먼 숫자가 아니다 뉴스1·네이트뉴스…
-
은행 막히면 보험사로, 보험사 막히면 어디로? 주담대 셧다운 전방위 확산
은행 막히면 보험사로, 보험사 막히면 어디로? 2026년 7월 초, 주택담보대출(주담대) 시장에서 예상했던 일이 결국 벌어졌다. 삼성화재가 7월 3일 주담대를 전면 중단했다고 조선비즈와 SBS Biz가 보도했다. 앞서 다른 보험사들도 잇달아 주담대 취급을 줄이거나 중단한 터라, 이번 삼성화재의 중단은 사실상 비은행권 주담대 셧다운이 업계 전반으로 굳어지는 신호탄이 됐다. 도대체 왜 보험사들이 주담대를 닫게 됐을까. 원인은 ‘풍선효과(balloon effect)’라는…
-
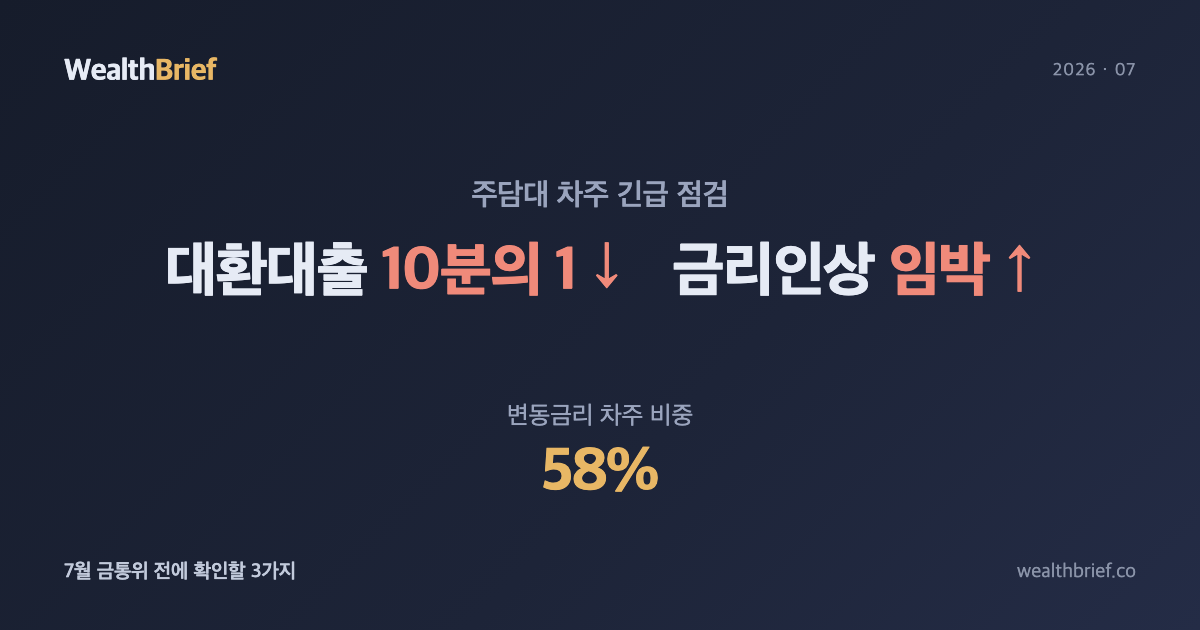
대환대출 10분의 1로 급감, 7월 금리인상 임박 — 주담대 차주 지금 뭘 확인해야 하나
대환대출, 왜 갑자기 막혔나 2023년 출범 당시만 해도 “이자 낮추는 신문물”로 불렸다. 대출 갈아타기 플랫폼을 통해 주담대를 더 낮은 금리 상품으로 바꿀 수 있다는 취지였다. 그런데 2026년 7월 현재, 그 서비스 이용액이 1년 만에 10분의 1 수준으로 쪼그라들었다. 한국경제신문이 2026년 7월 2일 보도한 내용이다. 원인은 크게 두 가지다. 첫째, 기준금리 인상 기대가 커지면서 은행들이 앞다투어…
-
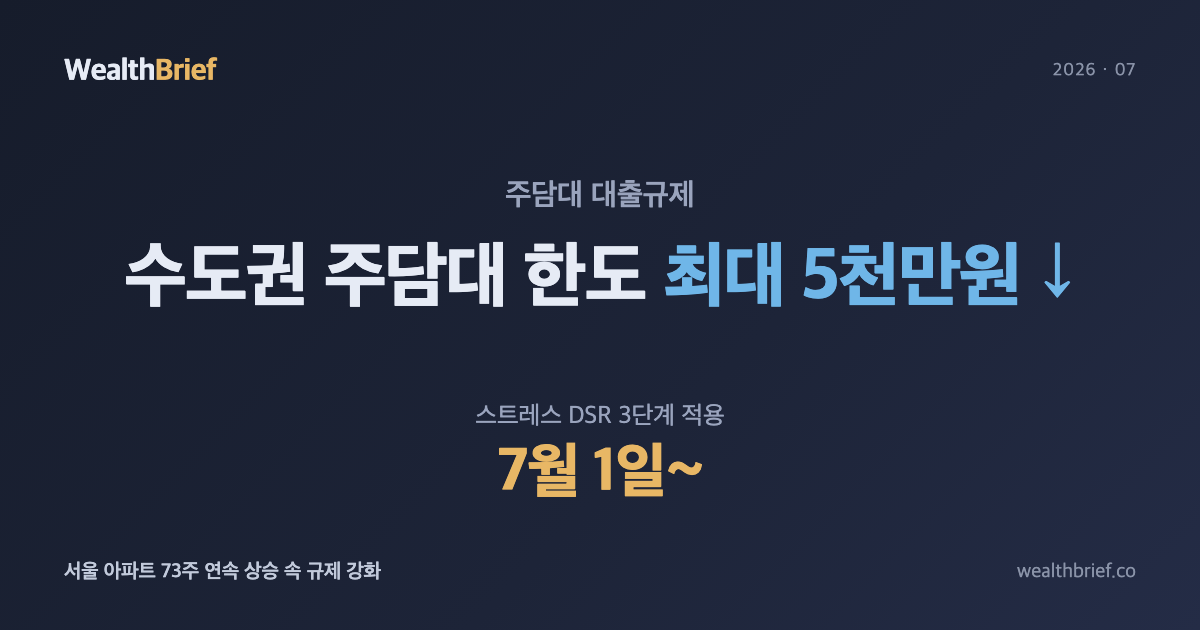
스트레스 DSR 3단계 시행: 수도권 주담대 한도 얼마나 줄었나
7월부터 수도권 주담대, 달라진 한 가지 집값은 오르고, 전세는 더 오르고, 대출 한도는 줄었다. 2026년 7월 1일부터 수도권과 규제지역에 스트레스 DSR 3단계가 적용됐다. 규제 개편이 워낙 잦다 보니 “또 뭐가 바뀐 거야?” 싶은 분들을 위해, 이번 변화가 실제 대출한도에 어떤 영향을 주는지 짚어본다. 스트레스 DSR이 뭔지 먼저 DSR(Debt Service Ratio, 총부채원리금상환비율)은 연간 모든 대출 원리금…
-

서울 아파트 매매 6년 만에 전세 추월 — 스트레스 DSR 3단계와 맞닥뜨린 실수요자
6년 만에 뒤집힌 숫자 — 서울 아파트 매매가 전세를 앞질렀다 2026년 6월, 서울 아파트 시장에서 이례적인 일이 벌어졌다. 월간 매매 거래량이 전세 거래량을 넘어선 것이다. 6년 만의 역전이다. 복수의 부동산 정보 매체와 시장 분석 보도(2026년 7월 1일, 비즈니스플러스·한국공공정책신문 등)에 따르면, 전세 문턱이 높아질수록 실수요자들이 직접 매수로 돌아서는 현상이 수치로 확인됐다. 비슷한 시기, 서울 아파트값은 72주…